

A propos de la régulation des flux financiers qui empruntent les circuits informels de cette « Route de la soie » numérique, la Bceao n’a pas souhaité répondre à nos questions.
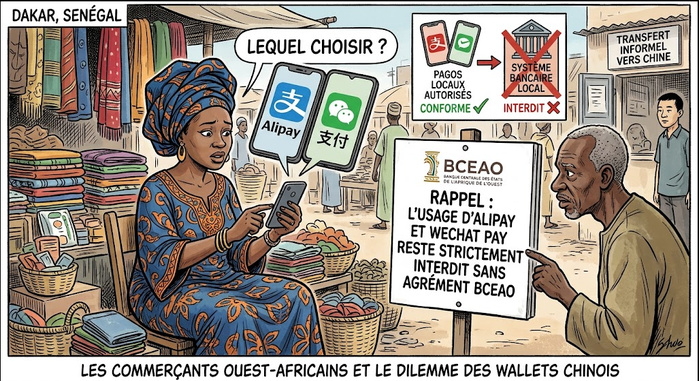
Sur le site internet de l’institution, les modalités de recours aux paiements électroniques transfrontaliers sont détaillées à travers des « règlements » et des « instructions ». Ces textes laissent supposer que l’usage de Alipay et de WeChat Pay serait non conforme à la loi sans certains préalables.
Le nœud de la réglementation
C’est que les enjeux sont énormes dans ce secteur très dynamique. D’après le rapport 2026 du GSMA, consortium mondial des opérateurs de téléphonie mobiles, les flux financiers traités à travers les réseaux mobiles ont dépassé 2 000 milliards de dollars sur l’année 2025.
Les performances de l’Afrique subsaharienne y sont en pleine expansion avec 60 à 65 % des transactions. Selon GSMA, les géants Ant Group et Tencent ne laissent pas apparaitre les volumes de performance de leurs champions Alipay et WeChat Pay.
Derrière la règlementation mise en place par le banquier central, apparait le besoin de protéger les intérêts de la région ouest-africaine.
Ainsi, selon l’article 3 de l’Instruction n0 001/01/2024 de la Bceao, « nul ne peut fournir des services de paiement dans les États membres de l’Union monétaire ouest-africaine (Umoa) s’il n’y est pas autorisé en qualité d’établissement de crédit ».
Cette mesure semble viser les intermédiaires informels comme les cambistes qui alimentent les portefeuilles électroniques des commerçants sénégalais en monnaie Yuan. Or, selon la Banque centrale, un intermédiaire dans ce domaine doit être une banque commerciale ou un opérateur de monnaie électronique agréé par ses services de contrôle et de régulation.
L’Union monétaire ouest-africaine (Umoa), née en 1962, s’occupe de l’intégration monétaire des huit pays dont le Franc CFA est la monnaie commune émise par la Bceao. C’est elle qui définit la politique monétaire de ses membres.
A l’article 3 du Règlement sur les Relations financières extérieures (RFE) de l’Uemoa qui est mis en œuvre par la Bceao, il est stipulé : « sauf autorisation préalable du Ministre chargé des Finances et de la Banque centrale, les règlements à destination de l’étranger ou avec un non-résident s’effectuent par l’entremise des intermédiaires agréés ».
L’importation de marchandises depuis la Chine doit être obligatoirement enregistrée auprès d’une banque locale ou d’un établissement de crédit reconnu, indique l’article 11 du Règlement sur les RFE. Ce qui disqualifie tout recours au wallet d’un intermédiaire chinois (ou non ouest-africain) pour solder des factures au fournisseur.
L’Union économique et monétaire ouest-africaine (Uemoa basée à Ouagadougou), créée en janvier 1994 à Dakar, a pour mission de réaliser l’intégration économique de ses huit membres.
Trois autres dispositions au moins (Instruction n0 001/01/2024, Instruction n0 008/05/2015 et article 4 du Règlement n0 06/2024) renseignent sur les services de paiement et sur les « conditions et modalités d’exercice des activités des émetteurs de monnaie électronique » en zone Umoa.
Dans cet espace ouest-africain, le rôle des intermédiaires est essentiel pour canaliser et surveiller les flux financiers des entreprises et des individus.
D’après le rapport d’activités 2025 de la Cellule nationale de traitement des informations financières (CENTIF), les établissements de monnaie électronique (EME) ont réalisé en 2025 95 % des enregistrements de déclarations de transactions en espèces (DTE), soit plus de 26,7 millions d’opérations. Mais sur la même période, les infractions relatives à la règlementation des changes ont augmenté.
« Système parallèle »
Selon la Bceao, les commerçants ressortissants de la zone FCFA qui utilisent Alipay ou WeChat Pay sont dans l’illégalité car ces deux solutions sont des intermédiaires techniques avec des fournisseurs chinois. Les transactions échappent au système bancaire de l’Uemoa. La reconstitution des circuits alternatifs empruntés par les flux financiers informels devient alors un véritable casse-tête…chinois.
Lamine Sène dit « suivre l’évolution de la règlementation de la Bceao avec attention ». Mais il s’oppose au gendarme banquier ouest-africain.
« (…) Nos transactions avec la Chine, effectuées via les moyens de paiement électroniques chinois, ne relèvent pas directement du champ d’application de cette règlementation », précise le dirigeant de VTG Sarl.
Les dispositions de la Bceao « visent avant tout la circulation des monnaies électroniques au sein de l’espace Uemoa », ajoute-t-il.
Sous cet angle, Sène appelle à faire la distinction « entre l’outil et son usage ». Selon lui, les wallets chinois sont des moyens de paiement dans le cadre de transactions commerciales « réelles et documentées auprès de fournisseurs identifiés, avec factures à l’appui ».
Mais d’après Fam Gary Djigo, enseignant et entrepreneur franco-sénégalais basé au Luxembourg, le sujet n’est pas aussi simple. Car si Alipay et WeChat Pay, en plus de stocker le FCFA, « servent aussi à faire circuler les avoirs reçus de commerçants sénégalais hors du système bancaire régi par l’Uemoa, on peut effectivement parler d’un circuit financier parallèle », précise-t-il
Le risque de voir émerger et s’installer ce système financier parallèle existe, complète Lamine Sène, en particulier quand des transactions sont effectuées en dehors d’un cadre commercial traçable.
Finalement, « tout dépend du circuit financier sous-jacent » à l’utilisation des infrastructures des deux fintechs chinoises, indique Gary Fam Djigo. Alors, la vraie question n’est plus de savoir si les wallets chinois sont interdits par la Bceao, selon lui.
« C’est plutôt : où sont détenus les fonds ? comment sont-ils alimentés ? par quels intermédiaires le règlement transfrontalier est-il effectué ?
Solutions africaines
Aujourd’hui, de plus en plus de chercheurs et d’entrepreneurs préconisent l’interconnexion avec des solutions de paiement déjà en vigueur à l’international.
Au Kenya, une expérience est en cours sous forme de partenariat avec la Chine. Elle permet aux usagers de l’application M-Pesa Business de faire des transactions sur des plateformes chinoises (Alipay ou Alibaba) avec la monnaie locale (le Shilling). Le procédé, mis en place, soutenu et contrôlé par le groupe Safaricom, principal opérateur du réseau mobile, évite aux commerçants d’acheter des dollars ou des yuans auprès d’une banque ou même d’un intermédiaire/cambiste agréé.
L’initiative kenyane est inspirante. « La Bceao gagnerait davantage à chercher à intégrer les solutions chinoises ou à faciliter leur usage dans un cadre structuré, plutôt qu’à les combattre », souligne Lamine Sène. En lieu et place d’un « contrôle rigide » qui élargit les trous noirs dans ce secteur, le patron de VTG Sarl prône un système de « traçabilité des flux financiers » plus efficace.
C’est peut-être à cette fin que, le 30 septembre 2026, la Bceao a publié une nouvelle liste de 24 établissements de paiement électronique dont les clients sont désormais autorisés à effectuer des opérations de transfert/paiement entre eux et avec les banques, sans intermédiaire. La licorne Wave, établie au Sénégal et en Côte d’Ivoire, et Orange Money sont dans le lot.
« L’interopérabilité de Wave représente une première étape (…) Et demain, l’argent détenu sur Wave, Orange Money ou sur un compte bancaire pourra circuler beaucoup plus naturellement entre ces différents univers », se réjouit Gary Fam Djigo.
L’avancée est importante, mais la question des flux FCFA vers les wallets chinois qui agissent comme des hubs de transfert de fonds demeure.
« Aujourd’hui, un commerçant sénégalais peut avoir sa liquidité immédiatement disponible sur Wave. Cependant, si son fournisseur est en Chine et travaille avec Alipay, WeChat Pay ou si son compte bancaire est chinois, il reste encore une rupture entre les deux environnements », rappelle l’expert franco-sénégalais.
La finance numérique chinoise continuera ainsi de capter les flux financiers informels.
Spécialiste des réseaux transnationaux, en particulier chinois, dans lesquels les commerçants africains se sont insérés, le chercheur sénégalais Daouda Cissé est l’auteur de plusieurs études dont « Chinese Telecommunications Companies in Africa » publié en 2022.
Auparavant, il a réalisé des travaux de recherche sur les mécanismes de paiement transfrontalier dans les comptoirs marchands de Guangzhou et Yiwu. Son constat est que les pratiques chinoises contournent les banques en Afrique pour économiser des frais de change.
Face à l’urgence de solutions africaines, l’expert sénégalais préconise un processus d’intégration des plateformes marchandes étrangères dans le tissu technologique local, sans décréter leur interdiction.
A cet égard, fait remarquer Gary Fam Djigo, l’objectif ne serait pas tant de construire « un système africain fermé » que de bâtir un modèle continental « suffisamment fort pour s’interconnecter avec tous les autres sans devenir dépendant d’un seul ».
Apparait ici en filigrane l’ombre des défis des pays africains dans leurs relations avec la Chine : comment compter face à un géant qui sait comment défendre ses intérêts. FIN
Article produit avec l’encadrement éditorial de l’’E-jicom dans le cadre [du projet collaboratif de reportages et d’articles sur les relations Afrique Chine.
-
Finance durable : le Sénégal prépare le lancement de sa Taxonomie verte
-
Mobilisation des lycéens en France: le ministre de l’Éducation annoncera ce soir de «premières mesures concrètes»
-
Kamb : la municipalité débloque près de 6 millions FCFA pour les fournitures scolaires
-
Passation de témoin à Dem Dikk S.A / Assane Mbengue : « Nous quittons cette direction, la tête haute... »
-
Monument de la Renaissance africaine : le colosse des Mamelles attend des soins ( Paul Sedar Ndiaye)
 Accueil
 Envoyer à un ami
 Version imprimable
 Partager


