

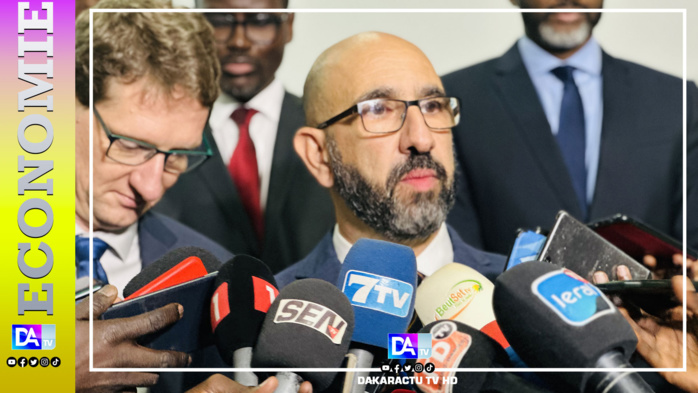
Au cours de cette présentation, il a été mis en exergue l’économie mondiale qui poursuit son lent rétablissement après avoir été frappée par la pandémie, l’invasion de l’Ukraine par la Russie et la crise du coût de la vie. Mais il faut, à posteriori, dire qu’il a fait preuve de résilience. En dépit des perturbations sur le marché de l’énergie et des produits alimentaires provoquées par la guerre, et du durcissement sans précédent des conditions monétaires mondiales pour lutter contre une inflation qui n’avait jamais été aussi élevée depuis des décennies, l’économie mondiale a ralenti, mais n’est pas au point mort. Selon l’équipe du FMI, « la croissance n’en demeure pas moins lente et inégale et les disparités s’accentuent entre les pays ». L’économie mondiale avance tant bien que mal, mais n’est pas prête à se lancer dans un sprint. L’activité mondiale a atteint son point le plus bas à la fin de l’année dernière tandis que l’inflation, aussi bien globale que sous-jacente (hors énergie et alimentation), est peu à peu maîtrisée. Toutefois, un retour à la situation antérieure à la pandémie semble de plus en plus hors de portée, en particulier dans les pays émergents et les pays en développement.
Selon Jean-Marc NATAL, chef de division « Recherches » dans le département du FMI, « les projections suivent de plus en plus un scénario d’ « atterrissage en douceur », l’inflation diminuant sans repli majeur de l’activité, en particulier aux États-Unis, où le chômage devrait connaître une hausse très faible, de 3,6 % à 3,9 %, d’ici à 2025.
Pourtant, des disparités importantes se font jour. Le ralentissement est plus prononcé dans les pays avancés que dans les pays émergents et les pays en développement. Au sein des pays avancés, les États-Unis ont dépassé les attentes, la consommation et l’investissement ayant fait preuve de résilience, tandis que, dans la zone euro, l’activité a été révisée à la baisse. De nombreux pays émergents se sont révélés assez résilients et ont livré de bonnes surprises, à l’exception notable de la Chine, confrontée à toujours plus de vents contraires provoqués par la crise de l’immobilier et l’affaiblissement de la confiance.
Trois forces entrent en jeu au niveau mondial. Premièrement, dans le secteur des services, la reprise est quasiment achevée. Lors de l’année écoulée, la forte demande de services a soutenu l’économie des pays tertiarisés, y compris des destinations touristiques importantes telles que l’Espagne et la France, par comparaison avec des géants industriels tels que l’Allemagne et la Chine. Cette demande de services à forte intensité de main-d’œuvre s’est également traduite par un resserrement du marché du travail et une inflation des services plus élevée et plus tenace. L’activité dans le secteur des services connaît cependant un fléchissement dans un contexte marqué par le ralentissement persistant du secteur manufacturier, ce qui donne à penser que l’inflation des services va reculer en 2024 et que les marchés de l’emploi et l’activité vont se tasser.
Deuxièmement, ce ralentissement s’explique en partie par le durcissement de la politique monétaire nécessaire pour réduire l’inflation, qui commence à faire sentir ses effets, bien que sa transmission soit inégale selon les pays. Le resserrement des conditions de crédit pèse sur les marchés immobiliers, l’investissement et l’activité, en particulier dans les pays où la part des prêts hypothécaires à taux variable est élevée, ou dans ceux où les ménages sont moins disposés à puiser dans leur épargne ou moins en mesure de le faire. Les faillites d’entreprises ont augmenté aux États-Unis et dans la zone euro, mais elles partaient d’un niveau historiquement bas. De plus, les pays en sont à des stades différents du cycle de hausse des taux : les pays avancés, à l’exception du Japon, sont proches du sommet, alors que certains pays émergents comme le Brésil et le Chili ont déjà amorcé une détente.
Troisièmement, l’inflation et l’activité subissent l’incidence du choc de l’année dernière sur les prix des produits de base. Les pays très tributaires des importations énergétiques de Russie ont connu une hausse plus marquée des prix énergétiques et un ralentissement plus prononcé. Nos études récentes montrent que les répercussions de la hausse des prix de l’énergie ont davantage fait augmenter l’inflation hors énergie et alimentation dans la zone euro qu’aux États-Unis, où les pressions inflationnistes fondamentales tiennent plutôt à une pénurie de main-d’œuvre.
Malgré des signes de fléchissement, les marchés de l’emploi restent dynamiques dans les pays avancés, les taux de chômage historiquement bas contribuant à soutenir l’activité. Jusqu’à présent, on ne voit guère de signe d’une « spirale prix–salaires », et les salaires réels demeurent inférieurs aux niveaux antérieurs à la pandémie. De plus, de nombreux pays ont connu une compression forte, et opportune, de l’échelle des salaires, laquelle s’explique en partie par le fait que les horaires de travail flexibles et le télétravail présentent davantage d’attrait pour les hauts salaires, ce qui réduit les pressions salariales dans ce groupe.
S’assurer que les politiques budgétaires permettent de stabiliser la dette, les réformes structurelles avec des politiques fiscales limitées
Selon le Fonds Monétaire International (FMI), l’inflation poursuit son recul tandis que les banques centrales maintiennent une politique restrictive. De nombreux pays approchant le sommet de leur cycle de resserrement, seul un faible durcissement supplémentaire s’impose. Cependant, un assouplissement prématuré ferait perdre les progrès engrangés au cours des 18 mois passés. Une fois que le processus de désinflation sera fermement engagé et que les anticipations d’inflation à court terme diminueront, une révision à la baisse du taux directeur permettra de maintenir inchangée l’orientation de la politique monétaire, c’est-à-dire les taux d’intérêt réels, jusqu’à ce que l’inflation se rapproche de son niveau cible. La politique budgétaire doit soutenir la stratégie monétaire et faciliter le processus de désinflation. En 2022, les politiques budgétaire et monétaire tiraient dans la même direction alors que nombre de mesures budgétaires d’urgence prises face à la pandémie étaient levées. En 2023, ces politiques sont moins alignées. La situation des États-Unis est particulièrement préoccupante, car l’orientation de la politique budgétaire s’est nettement détériorée. La politique budgétaire aux États Unis ne devrait pas être procyclique, et encore moins à ce stade du cycle de l’inflation. Plus généralement, partout, la politique budgétaire devrait viser à reconstituer les marges de manœuvres budgétaires qui ont été gravement érodées par la pandémie et la crise énergétique, par exemple en supprimant les subventions à l’énergie. Il faut aussi nous reconcentrer sur le moyen terme. C’est ici que le tableau s’assombrit. Les perspectives de croissance à moyen terme sont maussades, en particulier pour les pays émergents et les pays en développement. Les conséquences sont profondes : une convergence beaucoup plus lente vers le niveau de vie des pays avancés, une marge de manœuvre budgétaire réduite, une vulnérabilité liée à la dette et une exposition aux chocs plus élevées, et des possibilités moindres de surmonter les séquelles de la pandémie et de la guerre. Alors que la croissance ralentit, que les taux d’intérêt augmentent et que l’espace budgétaire se restreint, les réformes structurelles deviennent essentielles. Il est possible de renforcer la croissance à long terme en échelonnant avec soin des réformes structurelles, en particulier celles axées sur la gouvernance, la réglementation des entreprises et le secteur extérieur. Ces réformes de « première génération » contribuent à libérer la croissance et à rendre les réformes ultérieures, que ce soit dans le domaine des marchés du crédit ou de la transition écologique, beaucoup plus efficaces. Une coopération multilatérale peut aider l’ensemble des pays à atteindre de meilleurs résultats en matière de croissance. En premier lieu, les pays doivent éviter d’appliquer des mesures qui sont contraires aux règles de l’Organisation mondiale du commerce et faussent le jeu du commerce international. En deuxième lieu, ils doivent préserver la circulation des minerais essentiels nécessaires à la transition climatique, ainsi que celle des produits de base agricoles. De tels « corridors écologiques » contribueraient à réduire l’instabilité et accéléreraient la transition vers une économie verte. Enfin, tous les pays devraient s’efforcer de limiter une fragmentation géoéconomique qui empêche de réaliser ensemble des progrès vers des objectifs communs, et s’employer à rétablir la confiance dans des cadres multilatéraux fondés sur des règles qui renforcent la transparence et la lisibilité de l’action publique, et favorisent une prospérité mondiale partagée. L’existence d’un dispositif solide de protection financière à l’échelle mondiale, au sein duquel un FMI doté de ressources suffisantes occupe une place centrale, est essentielle.
Autres articles
-
Journée mondiale de l’AVC : Les experts de la santé tirent la sonnette d’alarme sur une hausse inquiétante et un rajeunissement des victimes
-
Réinsertion des détenus : Le ministre Moussa Sarr plaide pour un « après-peine » et annonce 418 recrutements pénitentiaires
-
CESTI : le Dr Mouminy Camara prend officiellement les commandes
-
Tambacounda : le Timbuktu Institute et le Réseau MEDIA/PCIEV s’allient contre la désinformation et l’extrémisme violent
-
États-Unis : Modou Ngom condamné à 22 ans et demi de prison après un accident mortel ayant couté la vie à trois personnes
 Accueil
 Envoyer à un ami
 Version imprimable
 Partager


