

De la RDC à l’Angola, en passant par le Cameroun et le Congo-Brazzaville, la présence chinoise en Afrique centrale est souvent présentée comme une conquête minière. L’examen par une équipe de DataCameroon, avec l’appui d’experts de haut niveau des secteurs concernés, dessine pourtant une réalité plus nuancée : si la Chine est omniprésente dans les chaînes de valeur, son rôle varie fortement selon les pays et les ressources.
La République démocratique du Congo (Rdc) constitue le principal pôle minier de la sous-région. Entre 2015 et 2025, sa production de cuivre a connu une progression spectaculaire, passant d’environ un million tonnes à plus de trois millions de tonnes faisant de la RDC, le 2è producteur mondial derrière le Chili, en prenant la place du Pérou dès 2023 selon un classement de Reuters , repris par l’institut congolais de la Statistique (Ins Rdc).

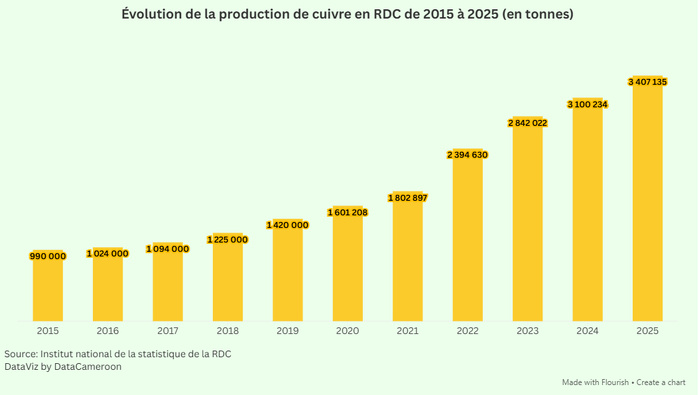
Cette croissance a placé le pays parmi les acteurs majeurs du marché mondial du cuivre et renforcé son importance dans l’approvisionnement en minerais stratégiques nécessaires à la transition énergétique. Des analyses basées sur les données d’exportation et les opérations minières indiquent que les entreprises à capitaux majoritairement chinois s’en sont tirées avec environ 60 % à 65 % de la production totale de cuivre de la Rdc sur cette même période. Des rapports et des articles de presse spécialisés consultés par DataCameroon, identifient 19 entreprises à capitaux chinois qui se sont taillées une manne de plus de 2 millions de tonnes de cuivre métal, confirmant cette prépondérance statistique. “Devenue le deuxième producteur mondial de cuivre en 2025, la République démocratique du Congo s’impose comme un acteur clé de l’offre mondiale. Mais derrière cette montée en puissance, l’essentiel de l’extraction, des flux commerciaux et du raffinage reste contrôlé par la Chine, tandis que les États-Unis tentent difficilement de s’imposer dans ce secteur stratégique” fait remarquer l’agence Ecofin dans sa publication du 11 mars 2026.
Le cobalt occupe également une place centrale dans cette dynamique. Sa production au Congo a fortement progressé à partir de 2017, soutenue par la demande mondiale de batteries électriques. Cette évolution a accru l’intérêt des investisseurs étrangers, notamment chinois, pour les concessions minières, les infrastructures de transport et les unités de traitement. Dans ce cas de figure, la présence chinoise ne se limite pas seulement à l’extraction. Elle s’étend au financement, à la transformation et à l’exportation des minerais.
Par ailleurs, les données analysées situent le contrôle chinois sur les mines de cuivre-cobalt en Rdc autour de 2010 avec un tournant décisif entre 2016 et 2017. En effet, en mai 2016, China Molybdenum Company devenue Cmoc signe avec Freeport-McMoRan l’accord de rachat de sa participation dans Tenke Fungurume Mining (Tfm), opération finalisée en novembre de la même année. En avril 2017, Cmoc acquiert ensuite les 24 % détenus par Lundin Mining et porte à 80 % sa participation à TFM, l’un des plus importants producteurs de cuivre et de cobalt au monde. Ce transfert de contrôle d’un groupe américain vers une entreprise chinoise explique une part importante du bond de l’influence chinoise dans le secteur minier congolais. D’autres géants chinois comme Zijin Mining qui détient environ 39,6 % sur Kamoa-Kakula et d’autres actifs représentent le fleuron chinois dans les mines en Rdc et bien d’autres.
A ce titre, elles assurent désormais une part dominante de l’extraction. En 2024-2025, il est estimé que les entreprises à capitaux chinois contrôlent plus de 60 % de la capacité d’extraction de cobalt en Rdc. Dans son rapport publié le 17 janvier 2021, intitulé “Quelles conséquences pour l’Occident de la mainmise croissante de la Chine sur les ressources en cobalt de la Rdc”, le cabinet d’analyse de marché Roskill fait remarquer que “le contrôle croissant de la Chine sur les ressources en cuivre et en cobalt de la République démocratique du Congo pourrait constituer une menace pour les acteurs occidentaux du marché”. Cependant, Benoît Balla Gassango, chercheur senior au Centre africain d’études internationales, diplomatiques, économiques et stratégiques (Ceides) reste plus mesuré sur cette lecture. “La diversification économique chinoise renforce son influence, mais celle-ci reste sectorielle, pragmatique et non hégémonique. Elle ne remplace pas totalement l’influence occidentale, elle la reconfigure”, postule t-il.
Pour autant, cette situation met en exergue une réalité sur qui contrôle véritablement la valeur produite par les ressources congolaises. Ce d’autant plus que le pays dispose d’un potentiel minier considérable, mais demeure confronté à des difficultés de gouvernance, de traçabilité, de redistribution des revenus et de contrôle des sites artisanaux comme le pointe dans son rapport, l’Initiative pour la transparence dans les industries extractives (Itie-rdc) publié en novembre 2025. L’industrialisation de la production coexiste ainsi avec des circuits informels et des tensions sociales persistantes.
En RCA, la Chine dans le désordre
La situation est très différente en République centrafricaine. Le pays ne dispose pas de statistiques fiables permettant de mesurer précisément sa production aurifère. L’exploitation repose largement sur des activités artisanales, souvent informelles, dans des zones où l’autorité de l’État demeure limitée et où interviennent parfois des groupes armés. Il s’agit notamment des régions allant de la Haute-Kotto à l’Ouaka et au Mbomou où le Front populaire pour la renaissance de la Centrafrique (Fprc) entre autres, continuent d’exercer une présence sur certains sites miniers comme le documente le rapport 2026 de l’Indice de transformation Bertelsmann (Bti). Cet organisme analyse les indices de transformation politique et économique des pays en transition. “Depuis une dizaine d’années, la Rca est en proie à une guerre civile qui cause une importante insécurité dans l’ensemble du pays” indique le rapport. “L’Etat centrafricain n’exerce son autorité effective que sur une partie du territoire, de nombreuses régions restent aux mains de groupes rebelles” précise le dit rapport.
Les diamants sont officiellement suivis dans le cadre du Processus de Kimberley. Les exportations enregistrées se situeraient autour de 100 000 à 150 000 carats par an au cours de la période étudiée (2015-2025). Convertis en masse, ces volumes représentent environ 20 à 30 kilogrammes. Ils ne doivent toutefois pas être assimilés à la production réelle : la fraude, la contrebande transfrontalière et la sous-déclaration réduisent fortement la portée des statistiques officielles.

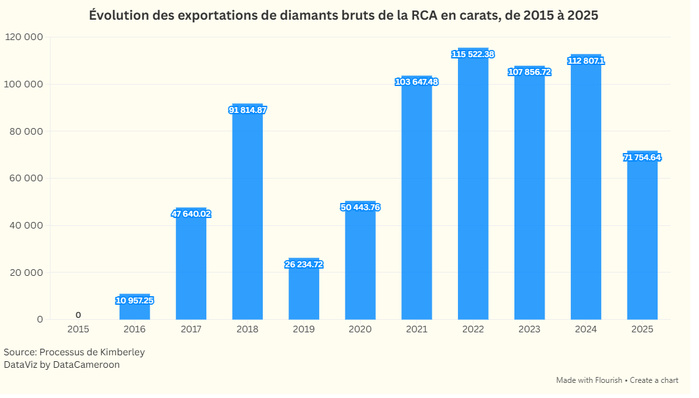
Dans ce contexte, les minerais ne constituent pas seulement une source de revenus. Ils peuvent aussi financer des réseaux armés, entretenir des économies de guerre et affaiblir davantage les mécanismes de contrôle public. Interpol dans son rapport publié en mai 2021 précise que l’or est le minerai qui finance le plus directement les réseaux criminels dans la région. Et d’ajouter que l’or est particulièrement recherché par les réseaux criminels parce qu’il est de grande valeur, facilement transportable, échangeable presque anonymement et utilisable pour blanchir des revenus illicites.
Face aux groupes qui contrôlent des sites, la Chine est marginalement présente en RCA. Ayant parfois essuyé des sanctions du gouvernement centrafricain. C’est le cas en 2019 d’un rapport qui appelait à la cessation des activités minières chinoises à Bozoum au Nord-Ouest de la RCA. Cette Sanction est intervenue suite aux plaintes des populations.
Quoi qu’il en soit, les sociétés chinoises sont principalement actives dans l’or et les diamants dans plusieurs localités notamment à Bozoum, Gadzi, Mingala et dans plusieurs zones de l’Ouest et du Sud-Est du pays. Toutefois, certaines entreprises ont été suspendues ou accusées d’exploitation illégale, de pollution, de non-paiement des taxes ou de coopération avec des groupes armés, comme Daqing SARL en 2024.
Angola : le pétrole avant les mines
En Angola, l’influence chinoise s’inscrit d’abord dans le secteur pétrolier. Les relations entre Luanda et Pékin ont été structurées par des mécanismes de financement garantis sous l’appellation “Angola model ” basés sur les recettes futures d’hydrocarbures, souvent résumés par la formule des « prêts contre pétrole ». Autrement dit, la Chine fournit le financement et les capacités de construction, tandis que l’Angola mobilise ses ressources pétrolières comme garantie et comme moyen de remboursement. Cette formule semble avoir donné une bouffée d’oxygène à l’Angola comme l’explique, Florindo Chivucute qui vient de boucler ses travaux de recherche sur la question, au Centre des études démocratiques du National Endowment for Democracy (Ned) basé à Washington aux Etats-unis (Usa).
“Le financement chinois a joué un rôle important dans la reconstruction de l’Angola après la guerre (guerre civile qui a duré 27 ans, de 1975 à 2002, ndlr) notamment face à l’immense déficit d’infrastructures auquel le pays était confronté à la suite du conflit”, fait-il remarquer. Celui qui est par ailleurs le Président Exécutif de Friends of Angola, une organisation de promotion de la bonne gouvernance en Angola, montre tout de même les limites de cette aide d’un point de vue de la transparence. “ Les crédits garantis par le pétrole ont permis au gouvernement d’accéder à d’importants capitaux sans les conditionnalités de gouvernance habituellement associées à des institutions comme le FMI (fonds monétaire international, ndlr) et la Banque mondiale” indique Florindo qui se désole par ailleurs parce que “la principale conclusion de mes recherches est que le problème ne réside pas simplement dans le fait que l’Angola ait emprunté à la Chine, il concerne la structure, l’opacité, la gouvernance et les conséquences à long terme de ce modèle de financement”.
Cette situation a parfois conduit à exagérer l’idée d’une exploitation minière chinoise directe. Dans le secteur diamantifère, des participations et des partenariats existent autour de la société nationale Endiama. Cependant, les données publiques ne permettent pas toujours d’isoler une production spécifiquement chinoise. La production est généralement comptabilisée par mine ou par opérateur, et non selon la nationalité des capitaux. Pour autant, même si la société Endiama est à 100% détenue par l’Etat angolais, elle entretient des liens étroits avec des entreprises chinoises. Ces liens se matérialisent par des partenariats commerciaux, des projets d’exploration ou de coentreprises spécifiques pour des opérations minières.
Le cuivre angolais est resté marginal pendant l’essentiel de la période observée (2015-2025). Le démarrage de la mine de Tetelo (située dans la municipalité de Maquela do Zombo, dans la province de l’Uíge, au nord de l’Angola), annoncé à la fin de 2025, marque une évolution, mais ne suffit pas encore à faire de l’Angola un producteur comparable à la Rdc en Afrique centrale. Cette dernière ayant produit plus 3,4 millions de tonnes de cuivre en 2025, selon les données officielles, contre 5 000 tonnes pour l’Angola sur une prévision de 25 000 tonnes sur la même periode.
La présence chinoise y est également visible dans le bois, le financement et la construction d’infrastructures, ce qui entretient parfois la confusion entre activité de chantier et exploitation des ressources naturelles. Cette présence outrancière de la Chine en Angola a d’ailleurs fait de lui son premier partenaire. “Entre 2000 et 2024, l’Angola a reçu plus de 49,2 milliards de dollars américains à travers 271 prêts chinois, ce qui en fait le principal bénéficiaire africain du financement chinois du développement et représente plus d’un quart des prêts chinois à l’Afrique durant cette période” souligne Florindo, chercheur angolais. Malheureusement, poursuit-il, “ces prêts ont indéniablement contribué au financement d’infrastructures visibles. Toutefois, les résultats en matière de développement n’ont pas été à la hauteur des sommes considérables investies et des richesses en ressources naturelles en jeu”. “Mes recherches mettent en évidence la persistance d’une pauvreté multidimensionnelle, d’un chômage des jeunes élevé, d’un accès insuffisant aux services essentiels et de profondes inégalités, malgré des décennies de financements garantis par les ressources naturelles”, regrette -il.
Congo-Brazzaville et Cameroun : une influence davantage économique que minière
Au Congo-Brazzaville, les secteurs les plus importants pour les intérêts chinois restent le pétrole, les infrastructures et le bois. Aucune production industrielle significative de cuivre ou de zinc ne semble comparable à celle de la Rdc. Les contrats chinois d’infrastructures reposent surtout sur des prêts concessionnels ou crédits fournisseurs de l’Exim Bank of China, attribués à des entreprises publiques chinoises. Les projets sont principalement financés par l’endettement public et la coopération bilatérale. Le Fonds monétaire international (Fmi) publiait une estimation proche de $1 763 millions de dette publique congolaise envers la Chine pour 2025. Cependant, cette donnée repose sur une présentation plus large de la dette et n’est pas directement identique à la ventilation détaillée de la Caisse congolaise d’amortissement (Cca). Au 31 mars 2025, la dette extérieure totale s’élevait à 3 130,65 milliards de FCFA. La dette bilatérale représentait 1 366,69 milliards, dont 900,57 milliards dus à la Chine selon, la Cca. La Chine était ainsi le principal créancier bilatéral du Congo-Brazzaville.
Ces investissements vont au-delà du pétrole comme le souligne Andréa Ngombet, chercheur congolais ayant conduit une étude sur l’influence Russe et chinoise au Congo-Brazzaville. “Ce que la Chine tire de sa coopération avec le Congo-Brazzaville, c’est surtout un soutien politique et diplomatique dans les institutions africaines ou internationale comme l’Onu (Organisation des nations unies Ndlr)”, souligne t-il avant d’indiquer que “c’est assez facile de vérifier, le Congo vote systématiquement avec la Chine peu importe les résolutions qui sont proposées”.
Au Cameroun, la présence chinoise est particulièrement visible dans les travaux publics, les routes, les barrages et l’exploitation forestière. Selon le Journal Ecomatin, le seul groupe China First Highway Engineering Company (CFHEC) aurait remporté cinq marchés depuis janvier 2026, pour une enveloppe globale annoncée de 136,9 milliards de FCFA.
Le secteur minier camerounais demeure davantage marqué par l’orpaillage artisanal et semi-mécanisé que par de grandes exploitations industrielles. Cette configuration ne signifie pas une absence d’influence chinoise, mais plutôt une influence exercée en amont ou en aval de l’extraction : financement, équipements, commerce, transport et débouchés. Entre 2020 et 2026, le nombre minimal d’entreprises chinoises d’exploitation aurifère dont la suspension est publiquement documentée au Cameroun est de 6. Ce chiffre concerne Kambélé III (région de l’Est) en 2022. En 2026, environ 200 opérateurs de plusieurs nationalités dont 95% sont étrangers, ont été suspendus ou sommés de fermer. Cependant, le nombre spécifique d’entreprises chinoises n’a pas été officiellement communiqué. Sur le site, des populations parlent de plusieurs entreprises chinoises touchées.
Le bois constitue un autre secteur qui intéresse hautement l’empire du milieu. Son exploitation alimente le marché chinois, mais les circuits informels, la faiblesse du contrôle forestier et les soupçons de pratiques illégales compliquent l’évaluation exacte des volumes et des bénéficiaires. Le principal groupe chinois ou à capitaux chinois est Vicwood-Thanry, groupe basé à Hong Kong. Il a repris les activités forestières camerounaises du groupe français Thanry dès la fin des années 1990.

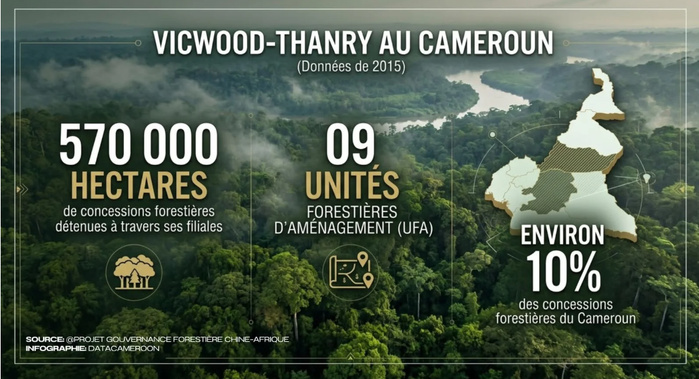
En 2015, Vicwood-Thanry détenait, à travers ses filiales, environ 570 000 hectares de concessions, des unités forestières d’aménagement, environ 10% des concessions forestières du Cameroun d’après le Projet Gouvernance forestière Chine–Afrique. En 2026, Vicwood-Thanry reste identifié comme un important groupe forestier à capitaux hongkongais opérant au Cameroun. Cependant, aucune donnée publique récente ne confirme qu’il détient toujours exactement les mêmes quantités. La dernière cartographie détaillée disponible, fondée sur les titres de 2019, attribuée au groupe environ 5 UFA au sein d’un portefeuille sino-asiatique total de 923 755 hectares d’Ufa et 1 046 594 hectares de sources d’approvisionnement en bois.
Selon le rapport «Temples souillés : les conséquences néfastes du commerce du bois entre le Cameroun et le Vietnam sur les populations et les forêts camerounaises», publié en novembre 2020 par le Centre pour l’environnement et le développement (Ced) et l’Environmental investigation agency (Eia), entre 2009 et 2017, plus de 60 % des exportations camerounaises de grumes étaient destinées à la Chine. En 2018, environ 63 % des grumes quittant le port de Douala partaient vers la Chine. Le Vietnam représentait environ 30 % et l’Europe moins de 10 %.
Selon plusieurs sources aussi bien officielles, les perspectives minières s’annoncent heureuses pour la Chine depuis 2025. Elle pourra voir ses activités minières augmenter dans les prochaines années La Chine va se concentrer surtout sur le fer, l’or, la bauxite, le zircon et certains minerais critiques. Elle envisage d’ailleurs, d’y intervenir à la fois comme investisseur, financeur, constructeur d’infrastructures minières et acheteur des minerais. Quelques projets sont déjà connus: Le fer de Mbalam avec des exportations attendues depuis 2026, mais calendrier incertain, le fer de kribi-lolabé avec les premières exportations annoncées pour 2027 pour ne citer que ces cas.
Une présence chinoise multiforme
L’analyse d’ensemble montre que la Chine ne suit pas un modèle unique en Afrique centrale. En Rdc, elle est fortement associée aux minerais stratégiques et à leur transformation. En Angola et au Congo-Brazzaville, elle est surtout liée au pétrole, aux infrastructures et au remboursement de financements. Au Cameroun et en RCA, elle intervient davantage dans les chaînes commerciales, forestières ou logistiques, tandis que l’extraction minière reste largement artisanale. ”En relations internationales, cette diversification est donc un instrument de puissance, qui combine économie, diplomatie, sécurité et influence culturelle” explique Benoît Balla Gassango, chercheur senior au Centre africain d’études internationales, diplomatiques, économiques et stratégiques (Ceides).
Cette distinction est essentielle. La présence d’entreprises chinoises sur un site, la construction d’une route minière ou l’existence d’un financement chinois ne prouvent pas nécessairement que la Chine contrôle directement l’extraction. Il faut distinguer au moins quatre niveaux : la propriété des concessions, l’exploitation effective, le financement des projets et l’achat ou la transformation des matières premières. Cette présence selon Benoît “représente un repositionnement stratégique majeur dans les relations internationales” car “la Chine ne se limite plus à l’accès aux ressources : elle construit des chaînes de valeur complètes (extraction, transport, transformation, financement), ce qui lui permet de s’inscrire durablement dans les économies locales”, postule le chercheur senior au Ciedes. Ce qui ne signifie nullement que la Chine quitte les matières premières vers les contrats d’infrastructures comme le laissent croire certaines théories. Bien au contraire, “les ressources naturelles restent un atout majeur” fait remarquer Deborah Brautigam, professeure émérite d’économie politique internationale à la School of Advanced International Studies (Sais) de l’université Johns-Hopkins. “Le financement des infrastructures a connu une forte baisse, même si les entreprises continuent de s’intéresser aux contrats dans ce secteur et parviennent toujours à remporter ces contrats auprès de nombreux clients différents”, poursuit la spécialiste des prêts chinois, l’aide au développement, les infrastructures, l’agriculture et les investissements chinois en Afrique.
Des ressources stratégiques au cœur des rapports de force
Derrière les statistiques de production se joue une compétition plus large pour le contrôle des ressources stratégiques. Le cuivre et le cobalt congolais sont indispensables à l’industrie électrique et aux batteries. Le pétrole angolais et congolais demeure central pour les équilibres budgétaires. L’or et les diamants centrafricains alimentent des réseaux commerciaux souvent difficiles à surveiller. Le bois, enfin, relie directement les forêts d’Afrique centrale aux marchés asiatiques comme on peut le constater sur la base des données depuis 2019.
Cette dépendance aux exportations de matières premières expose les États de la région à plusieurs risques : volatilité des prix, endettement, faibles retombées locales, dégradation environnementale et perte de contrôle sur les chaînes de valeur. Elle offre également aux partenaires étrangers, dont la Chine, un puissant levier économique et diplomatique. et pas que! Elle va d’ailleurs plus loin en permettant aux citoyens des deux pays d’interagir directement, sans recourir à une relation de gouvernement à gouvernement. “C’est là mon point principal : beaucoup de gens ne s’intéressent qu’aux relations entre gouvernements. Or, les Chinois se sont rapprochés des populations. Là où il y a un marché, on trouve généralement une présence chinoise”, constate Prof Adams Bodomo, Chaire d’études africaines à l’Université de Vienne en Autriche et enseignant à l’Université d’Accra au Ghana, l’un des pionniers sur les études Sino-africaines.
Par ailleurs, la Chine qui est le principal créancier des pays africains, s’impose aussi bien dans le segment d’une domination minière chinoise uniforme que dans celle d’une influence sectorielle différenciée. La Chine s’impose là où se rencontrent les ressources, les infrastructures, le financement et les débouchés commerciaux. La Rdc représente le cœur minier de l’ensemble régional, tandis que l’Angola et le Congo-Brazzaville restent principalement structurés par les hydrocarbures. En Rca et au Cameroun, l’informalité, la faiblesse du contrôle public et le rôle des intermédiaires rendent les circuits plus opaques profitant ainsi aux exploitants chinois.
Pour les États d’Afrique centrale, l’enjeu n’est plus seulement d’attirer les investissements étrangers, mais de mieux contrôler les conditions de leur présence : transparence des contrats, traçabilité des minerais, fiscalité effective, protection des communautés et transformation locale. Sans ces garanties, la richesse minière risque de continuer à produire davantage d’influence extérieure que de développement intérieur. Surtout qu’en revanche, “l’Afrique ne joue pas un rôle majeur dans l’engagement économique chinois, si ce n’est en tant que fournisseur de ressources naturelles” constate Deborah Brautigam. Ce d’autant plus que “l’Afrique entière ne représente que 10% des investissements chinois dans le monde” selon le Pr Adams Bodomo.
Paul- Joël Kamtchang en partenariat avec E-Jicom
Afrique centrale : Après les mines, la Chine à la conquête des chaînes de valeur
-
Les Houthis attaquent l’aéroport de Ryad, la capitale saoudienne
-
Niger: disparu depuis un mois, le journaliste Moussa Kaka est «en vie» et «détenu par les autorités»
-
Colère des lycéens en France: l’usage des grenades assourdissantes suspendu
-
Trump accuse “l’islam” et “l’immigration” d’être responsables de la mobilisation lycéenne en France
-
Circulation à Dakar : derrière les Jakarta et les cars rapides, un réseau mal raccordé (Paul Sedar Ndiaye)
 Accueil
 Envoyer à un ami
 Version imprimable
 Partager


